中美博弈下人形机器人硬件供应链瓶颈凸显
中国在人形机器人电机、减速器等关键硬件领域占据主导地位,美中紧张关系与FCC进口禁令加剧西方供应链脆弱性。专家指出,替代方案受限于产能、集成度与上游材料,短期成本上升难以避免,而美国缺乏国家级机器人战略进一步拖累本土供应链建设。
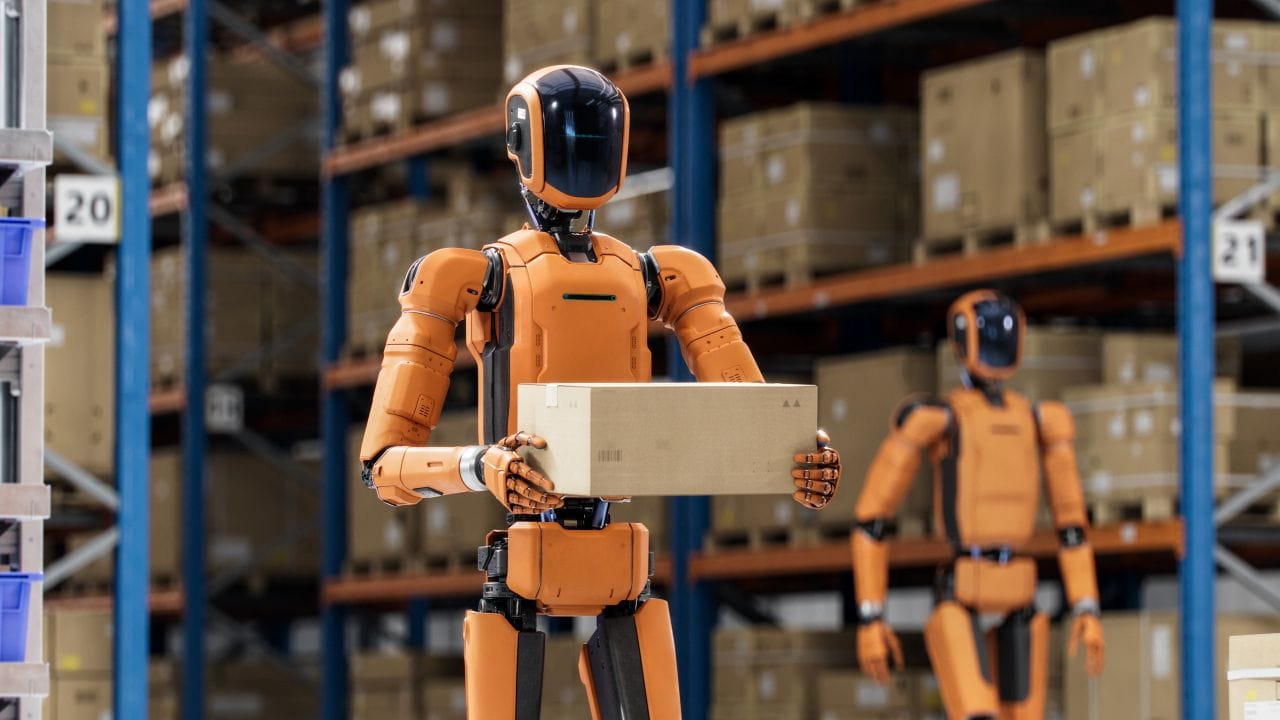
中国在关键人形机器人硬件领域的主导地位正加剧西方开发者的供应链瓶颈,不断上升的生产规模及持续的地缘政治紧张局势正给供应商带来更大压力。
Smart Analytics Global(SAG)发布的一份新报告指出,中国主导着人形机器人用电机与减速器生态系统,这一优势“已超越单个供应商层面”。
该报告强调了持续存在的美中紧张关系,而美国联邦通信委员会(FCC) 禁止进口外国制造的人形机器人 之举,使这种紧张关系达到某种顶点,并可能成为促使中国主导地位演变为西方生产商关键供应链问题的催化剂。
SAG创始人兼分析师林达·隋(Linda Sui)表示:“最大的脆弱性将出现在硬件供应链中,尤其是电机、精密减速器、执行器及其他关键机械部件。这些部件对人形机器人的运动与操作至关重要。”
供应链主导权的风险
人形机器人组件的专业性意味着更换现有供应商将十分困难,因为替代方案可能需要大幅重新设计、测试与验证。 德国舍弗勒(Schaeffler) 和日本哈默纳科(Harmonic Drive Systems)提供了重要的非中国替代方案,但其当前面向人形机器人业务的出货量仍相对较小。
隋补充称,风险还延伸至上游材料与制造工艺,包括永磁体、精密齿轮及轴承。
最终,此类紧张局势可能推动人形机器人制造商将供应链韧性置于成本之上。
隋表示:“我们认为,除非美中贸易与技术政策出现朝向更大开放性的实质性转变,否则西方人形机器人制造商可能不得不做出这一选择。在当前地缘政治环境下,供应链安全与韧性正日益成为关键的战略考量因素。”
作为回应,西方制造商可能需要实现供应商多元化、推动本地化生产,或从美国、欧洲、日本及其他市场采购更多零部件,即便这些替代方案成本更高。
这很可能在短期内推高制造成本,尤其因替代供应链尚不具备中国已建立的规模、效率与整合度。隋表示,这些额外成本将不得不被接受为确保长期供应稳定的必要之恶。
然而,对于美国而言, 全面禁止外国进口 使其陷入一种艰难境地:不得不完全依赖国内零部件供应,尽管其自身尚不具备实现这一目标的框架。
美国的需求困境
美国自动化促进协会(A3)主席杰夫·伯恩斯坦(Jeff Burnstein)表示,美国与中国之间的差距,与其说是制造能力的差距,不如说是支撑制造能力的市场的差距。
他指出,中国的供应链并非偶然形成。北京设定了引领全球机器人产业发展的国家战略,随后激励企业赴华设厂,从而创造了需求,使本土零部件制造商得以规模化发展。
他说:“他们制定了成为机器人领域领导者的国家战略。他们持续更新该战略,推出新的五年规划。他们预见了未来,并正在建设自己所预见的未来。”
他表示,美国并无类似战略。“不存在机器人战略。它根本不存在。”伯恩斯坦说道,并指出 A3一直在倡导 制定此类战略。
对外国零部件的限制假定国内替代品将填补缺口,但鉴于缺乏需求与监管框架,此类供应商目前尚未形成规模。
对此,伯恩斯坦表示,应加大采用机器人的激励力度,支持更多中小型企业应用该技术,并扩大由政府资助的培训项目。
他表示,若采取分阶段实施进口禁令的方式,将有助于西方更有效地建立可靠的零部件供应来源。“国内供应链是可能实现的,但它无法通过一夜之间切断来自中国的供应链来达成。”
供应链多元化的挑战
尽管西方开发者可将欧洲与日本的成熟供应商视为替代选项,但要将这些能力整合为具备竞争力且可扩展的人形机器人供应链,仍需大量投资、协调与时间。
中国拥有高度集成的生态系统,覆盖电机、减速器、齿轮、轴承与执行器等环节。要复制该体系以维持集成化供应链并满足各类组件所需的定制化要求,难度极大。
隋表示:“你无法在一夜之间简单复制多年积累的制造经验、供应商关系与生产能力。”
许多人形机器人制造商需要定制化系统以满足其特定需求,而这需要时间,尤其当人形机器人生产规模不断扩大时。
并非所有分析师都将这一障碍视为结构性问题。Informa TechTarget旗下Omdia部门的分析师连吉·苏(Lian Ji Su)认为,中国的主导地位部分反映了中国机器人制造商的采购习惯,而非替代方案的缺失。
他表示:“我认为,所谓中国供应商‘主导地位’背后的原因,主要在于中国机器人厂商倾向于采用中国供应商。”
苏表示,西方开发者已有舍弗勒(Schaeffler)、费斯托(Festo)与哈默纳科(Harmonic Drive)等成熟选项,其零部件通常被认为优于中国同类产品。更大的障碍在于产能规模而非技术;随着这些供应商提升产量,它们有望增强成本竞争力,使人形机器人开发商降低对中国零部件的依赖。
他表示:“这一局面完全现实可行——问题不在于是否会发生,而在于何时发生。”
JOTO 企业落地观察
- 对企业部署而言,FCC禁令迫使西方制造商必须在成本与韧性间做取舍:短期内接受更高制造成本以切换至舍弗勒、哈默纳科等非中国供应商,但其当前出货量小、定制化响应慢,将显著拉长产品量产周期。
- 对智能体工程而言,硬件层的定制化依赖(如执行器与精密齿轮)正成为人形机器人‘具身智能体’落地的关键制约——软件算法迭代可加速,但机械部件验证周期长、产线适配难,导致整机级智能体工程进度受制于物理供应链。
- 对FDE落地而言,美国试图通过进口限制倒逼本土制造,却因缺乏机器人产业政策、中小企业应用激励及规模化需求支撑,导致‘禁令—缺口—无替代’闭环;这警示企业级AI转型不能仅靠行政手段,需同步构建市场牵引、标准协同与人才培训的生态基础。
立即咨询 JOTO
JOTO 提供覆盖企业智能体规划与搭建、AI 平台私有化部署、RAG 知识工程、AI 安全治理、FDE 驻场共创及持续运营优化的全周期 AI 落地服务,帮助企业把验证中的 AI 能力转化为安全、可控、可持续迭代的生产力。 联系 JOTO 获取 AI 落地咨询
想把这些做法用到你的业务里?
留下你的场景和痛点,我们帮你判断从哪一步开始。
联系我们