AI军备竞赛推高企业IT账单:GPU、内存与SaaS价格全面上涨
Anthropic披露近9000亿美元基础设施承诺,Alphabet连续两季度负自由现金流;微软365最高涨价43%,AWS全年四次上调预留GPU价格;内存价格12个月翻倍,Gartner预警“内存通胀”持续至2027年。
OpenAI、Anthropic以及最大的云服务提供商正竞相构建越来越强大的人工智能,其中一些领军企业正在筹集外部资金以帮助支付相关费用。那些未参与这场竞赛的公司——包括正以最快速度采用人工智能的公司——也面临着内存芯片、预留云GPU和软件价格的上涨。
Anthropic在一份经修订的首次公开募股(IPO)招股说明书中披露,其采购与租赁承诺总额约为8954亿美元,其中绝大部分与计算基础设施相关,该文件于 11月2日提交。该总额中约2140亿美元受终止权或条件约束;这些承诺持续至2045年。该公司报告称,2026年前九个月营收为332亿美元。部分协议要求Anthropic为资源付费“无论实际使用率如何”,即即使对于Anthropic未使用的算力容量亦需付费。“我们必须迅速扩大客户群并拓展收入,以产生满足这些承诺所必需的现金流,”Anthropic写道。
10月28日, Alphabet报告连续第二个季度出现负自由现金流,此前其第三季度资本支出达514亿美元。该公司还 于8月发行了250亿美元债券, 彭博社报道称此举正值其人工智能基础设施扩张期间。 成本压力正体现在企业预算中。根据VentureBeat Intelligence于10月发布的《人工智能基础设施与算力调查》,多数受访者(56%)表示,某软件供应商在过去12个月内对人工智能加收附加费、以人工智能为由提高续订价格,或将组织已拥有的功能移入更高价位的版本层级。另有38%的受访者将成本超支列为过去12个月内其组织推迟、缩减或取消人工智能项目的理由之一;仅有12%的受访者将计算能力短缺列为原因。
微软365的标价自7月1日起最高上涨43%。 VentureBeat Intelligence 在10月发布的《人工智能基础设施与算力调查》中指出,上述至少经历一项供应商变动的受访者中,40%表示新增成本占其年度软件支出的10%或以上。
微软
于7月1日上调了部分商用Microsoft 365订阅服务的标价,其中含Teams的企业套件涨价5%至13%,不含Teams的Microsoft 365 F1版最高涨价43%;微软以人工智能、安全及管理方面的新功能作为此次涨价理由。所有受影响计划的现有商用客户,无论其购买方式如何,均将在7月1日之后的下一次续订时适用新价格。
Salesforce于2025年8月1日将Sales Cloud、Service Cloud、Field Service以及部分行业云(Industries Clouds)的企业版(Enterprise)和无限制版(Unlimited)标价平均上调6%, 并以“我们产品持续交付的重大创新与客户价值”为由,在推出Agentforce打包方案的同时宣布此次调价。 云服务提供商的积压订单总额接近2.5万亿美元。
四家提供商在其最新财报中报告的合计积压订单额约为2.48万亿美元:微软为6770亿美元; Oracle为6640亿美元;亚马逊为5780亿美元,主要来自AWS;
谷歌云(Google Cloud)为5610亿美元。各公司对积压订单的定义不同,且这些数字包含与人工智能无关的合同。微软首席财务官Amy Hood于1月告诉分析师,当时OpenAI约占微软商业积压订单的45%。
《华尔街日报》报道称,OpenAI与Oracle签署了一份为期五年、金额达3000亿美元的计算服务合同。亚马逊最新提交的 美国证券交易委员会(SEC)文件还披露,OpenAI向AWS作出的承诺金额为1380亿美元。 Alphabet预计2026年资本支出为1950亿至2050亿美元,首席财务官Anat Ashkenazi预计该支出将在2027年“显著”上升。2030年预测值衡量的内容各不相同。以下为各公司最新公布的长期预测数据及其统计口径。高盛(Goldman)的数据对应2031年和2028年,系其已公布年份中最接近的年份。 内存价格在12个月内翻了一倍多。Gartner于10月21日表示,“过去12个月中,数据中心系统的需求推动内存价格增长逾一倍,成本上涨波及存储、服务器、网络、个人电脑及设备等整个供应链。”Gartner分析师John-David Lovelock称:“这种‘内存通胀’(memflation)效应预计将持续至2027年,此后硬件价格才开始趋于稳定。” Hood于4月29日告诉投资者,公司预计2026财年资本支出约为1900亿美元,其中包括因组件价格上涨带来的约250亿美元影响。微软于7月将其预测下调至约1750亿美元。各公司对积压订单(backlog)的定义不同,且这些数字中包含了与人工智能无关的合同。微软首席财务官艾米·胡德(Amy Hood) 于一月向分析师表示 ,当时OpenAI约占微软商业积压订单的45%。 《华尔街日报》报道称 ,OpenAI已与甲骨文(Oracle)签署了一份为期五年、价值3000亿美元的计算服务合同。亚马逊(Amazon)最新提交的 美国证券交易委员会(SEC)文件 亦指出,OpenAI向亚马逊云服务(AWS)承诺了1380亿美元的支出。
谷歌母公司Alphabet预计2026年资本支出为1950亿至2050亿美元,首席财务官阿纳特·阿什肯纳齐(Anat Ashkenazi) 预计 其将在2027年‘显著’上涨。
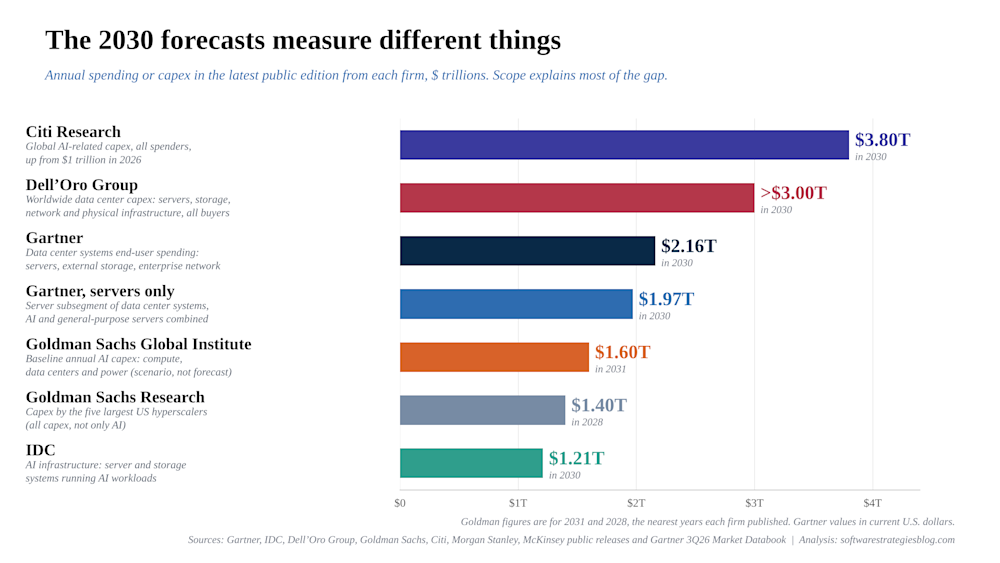
2030 年的预测衡量的是不同指标。各公司最新发布的长期数据及其统计口径如下:高盛的数据对应 2031 年和 2028 年,即其已发布数据中最接近 2030 年的年份。
内存价格在12个月内上涨逾一倍
Gartner 于10月21日表示 ‘过去12个月中,数据中心系统的需求推动内存价格上涨逾一倍,成本上涨波及存储、服务器、网络设备、个人电脑及各类终端设备的整个供应链。’Gartner分析师约翰-大卫·洛夫洛克(John-David Lovelock)表示:‘这种“内存通胀”(memflation)效应预计将延续至2027年,此后硬件价格才开始趋于稳定。’
胡德(Hood) 于4月29日告诉投资者 该公司预计2026年日历年度资本支出约为1900亿美元,其中包括因组件价格上涨带来的约250亿美元影响。微软于7月将其预测下调至约 1750亿美元 在数据中心租赁的分类方式变更之后,随后在10月降至约 1700亿美元,理由是第三方算力交付出现延迟。
AWS在2026年四次上调了预留GPU价格
AWS将其面向机器学习的EC2容量区块(EC2 Capacity Blocks for ML)——即其预留GPU产品——的价格上调了 约15%,时间为1月4日, 4月对部分GPU配置再次上调约10% ,以及 7月1日再次上调约20%。它 于10月7日再度上调价格,对美国大部分GPU配置上调幅度约为15%。AWS的 定价页面 称,预留价格会根据供需关系定期更新。
在128名其所在组织运营GPU或加速器的受访者中,73人表示生产环境中的平均利用率在50%或更低,13人表示高于50%,42人未进行测量。在114名提前预留算力容量的受访者中,31%报告称其AI计算支出中超过四分之一用于已预留但未使用的算力容量,另有22%表示不清楚。
Gartner预测,到2028年,每个智能体工作流(agentic workflow)的AI推理成本将增长逾五倍
Token价格正趋于下降,Gartner预计 token成本到2030年将下降95%。它 于8月17日预测 ,即便如此,每个智能体工作流的AI推理成本到2028年仍将增长逾五倍。
“产品负责人无法依赖更高效的token经济模型来合理化AI成本,”Gartner高级总监分析师Will Sommer表示,“每一代AI能力的演进都将需要更多、且往往更昂贵的token。”
额外的软性成本
运行AI基础设施还需具备专业工程专长。“规划GPU及基础设施是一个非常复杂的问题,”Upwork平台基础设施工程副总裁Sudhanshu Bist在VentureBeat于10月28日于旧金山举办的 智能体基础设施栈峰会(Agentic Infrastructure Stack Summit) 上表示。最新芯片“无法按需轻易获得”,因此“你必须提前承诺投入”。他指出,需按峰值需求承诺容量,而该容量在低谷期则处于闲置状态。在台上被问及GPU闲置率调查结果时,WEKA首席AI官Val Bercovici称,运行AI基础设施对核心业务并非基础设施管理的公司而言是一项艰巨的工程挑战。“要么它们缺乏相应人才,要么其主营业务本就不是成为AI或GPU基础设施运维专家,”他表示。
AI模型的变更也可能带来额外的工程工作。在VentureBeat Intelligence 9月发布的 智能体编排报告(Agentic Orchestration report)中,59%的受访者表示,其所在组织在已上线应用中切换AI模型后,性能出现下降,不得不重写应用或切回原模型。
156名受访者中有124人预计AI预算将上升
124名受访者预计其AI预算将在未来12个月内增加,其中29人预计增幅将超过一半。在这124人中,27%依据可向其财务团队明确论证的量化财务回报来判断AI支出是否值得。在整个样本中,40人采用财务回报作为衡量标准,69人采用量化运营成果(例如节省的时间)作为衡量标准,40人则仅依赖管理层判断,且无正式衡量指标。
当被单独问及AI基础设施时,21%的受访者对其投资回报进行严格追踪。在91名对该指标进行严格或部分追踪的受访者中,34%拥有经其财务部门审核并签字确认的具体数值。
AI账单明细
成本项目 | 变动内容 | 信息来源 |
Microsoft 365 | 部分商业版计划自2026年7月1日起最高上涨43% | |
Salesforce | 企业版(Enterprise)和无限版(Unlimited)自2025年8月1日起平均上涨6% | |
软件续订 | 156名受访者中,88人报告在过去12个月内遭遇AI附加费、续订涨价或版本升级 | |
内存 | 价格在12个月内翻倍不止,压力将持续至2027年 | |
组件定价 | 微软4月预估:因组件价格上涨,2026年资本支出额外增加约250亿美元 | |
预留GPU | AWS Capacity Blocks在1月上涨约15%,部分配置在4月上涨约10%,7月上涨约20%,大多数美国GPU配置在10月上涨约15% | AWS定价页面,由 The Register, SDxCentral, AskGPU 和 SaaS Price Watch |
空闲容量 | 在114名提前预留资源的受访者中,31%表示其计算支出中超过四分之一处于未使用状态 | |
智能体推理 | Gartner预测,至2028年,每个智能体工作流的成本将增长超五倍 |
买家需采取的应对措施
核查Microsoft 365续订情况。 在下次续订前确认哪些方案受到影响。受影响的订阅自7月1日之后的首次续订起适用更高的标价。
统计供应商变更情况。 逐家供应商追踪AI附加费、续订涨价及移至更高价位层级的功能。
在进一步预留资源前测量利用率。 在报告GPU利用率数据的86名受访者中,20人表示在其整个GPU集群中使用持续遥测。
购买前核查AWS Capacity Block费率。 AWS定期更新预留价格,今年已上调四次。
按每项成功任务预算智能体成本。 Gartner指出 仅比较token价格会忽略两个重要成本驱动因素:token消耗量和任务成功率。
为成本增长设定经财务部门审核的投资回报率。 在91名严格或部分追踪基础设施投资回报率的受访者中,仅有34%拥有经财务部门批准的具体数值。
VentureBeat Intelligence于2026年10月对员工人数达100人或以上的组织内人员以及服务于此类组织的顾问开展了调研。本次调研共收到172份回复,其中156份符合资格。在合格受访者中,87%通过研究小组参与,10%为顾问,其回答基于其主要客户的情况。受访者自愿参与本调研,因此相关数据仅反映这些受访者的状况。该 8月 和 7月 同一系列报告亦发布于VentureBeat。
JOTO 企业落地观察
- 对企业部署而言,文章揭示多数企业AI项目推迟或取消的主因(38%)是成本超支而非算力短缺(仅12%),说明预算管控已成落地首要瓶颈——企业需建立按任务核算的智能体成本模型,而非仅依赖token单价。
- 对智能体工程而言,73%受访组织生产环境GPU平均利用率≤50%,且31%的AI计算支出流向未使用的预留容量,表明工程团队亟需在采购前实测利用率,并引入持续遥测机制,避免‘峰值承诺、谷值闲置’的资源错配。
- 对FDE落地而言,仅21%企业严格追踪AI基础设施ROI,且仅34%拥有财务部门审签的具体数值,暴露企业级AI投入缺乏财务锚点;建议将AI预算增长与经财务确认的量化回报(如节省工时、订单转化率提升)强绑定,推动AI从技术项目转向经营指标。
立即咨询 JOTO
JOTO 提供覆盖企业智能体规划与搭建、AI 平台私有化部署、RAG 知识工程、AI 安全治理、FDE 驻场共创及持续运营优化的全周期 AI 落地服务,帮助企业把验证中的 AI 能力转化为安全、可控、可持续迭代的生产力。 联系 JOTO 获取 AI 落地咨询
想把这些做法用到你的业务里?
留下你的场景和痛点,我们帮你判断从哪一步开始。
联系我们