中国主导人形机器人灵巧手供应,但西方定制化路径正加速追赶
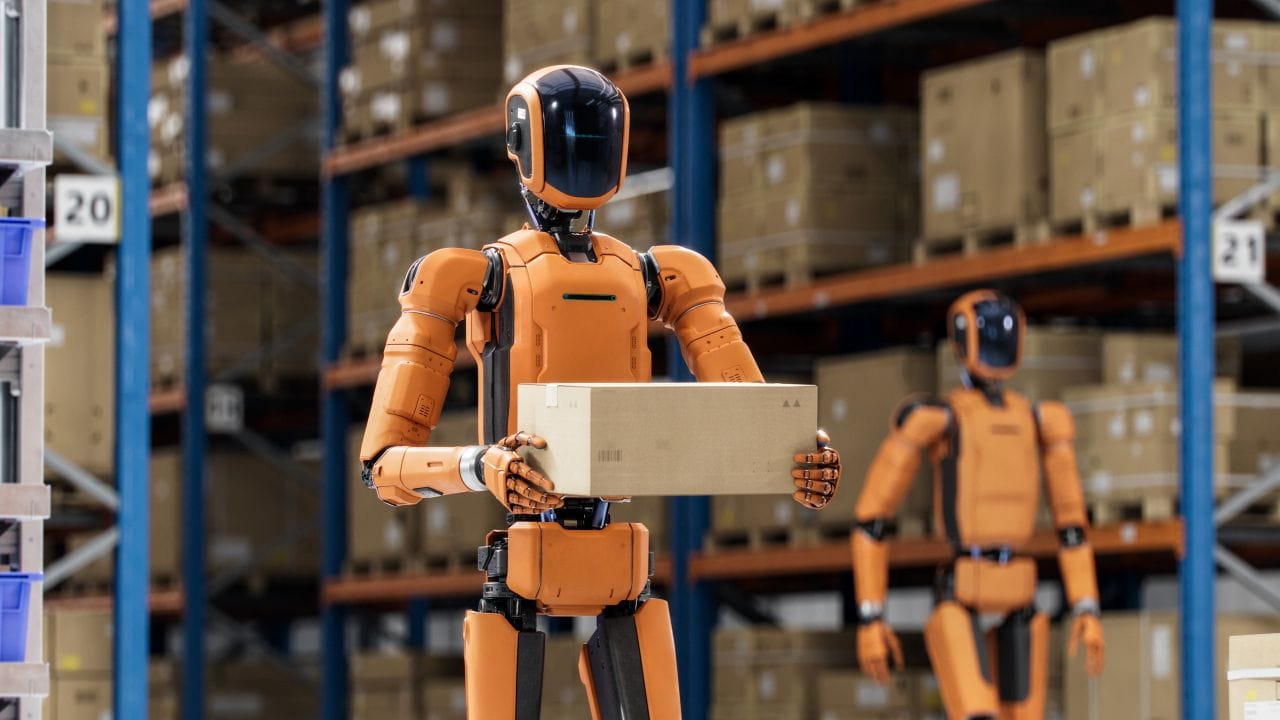
2026年上半年中国占全球高灵巧性人形机器人机械手出货量的96%,主因成熟供应链与专业化供应商;西方份额升至4%,以Figure AI为驱动,侧重定制化与IP保护。报告指出应用适配性正取代自由度数量成为关键指标。
中国主导机器人手部供应,占今年迄今面向人形机器人出货的高灵巧性机械手的近全部份额。但随着西方公司扩大人形机器人生产规模,其市场份额正开始上升。
Smart Analytics Global(SAG)发布的一份新报告指出 中国公司 在2026年上半年出货的具备六个或更多主动自由度(DOF)的灵巧机械手中占比达96%。西方公司份额仍较小(4%),但相较2025年已增长约四倍,其中Figure AI是关键驱动力,SAG称。 Figure AI 据SAG称,Figure AI是关键驱动力。
该报告 指出战略存在分化:中国企业正迅速推进将机械手作为独立组件销售,而西方制造商则更倾向于定制化或内部设计。
SAG创始人兼首席分析师Linda Sui向AI Business表示,这一差距部分反映了处于不同成熟阶段的市场。
她说:“中国正更快地将灵巧机械手产业化为独立组件,这得益于日益增多的专业化供应商及更广泛的零部件供应链。这为人形机器人原始设备制造商(OEM)提供了更多选择,并有助于降低成本、缩短开发周期。”
中国的市场就绪度
中国更广泛的制造业生态系统使其机器人公司能够便捷获取开发和生产机械手所需的多种零部件,包括电机、减速器、传感器和执行器。
Ben Armstrong任职于美国国家科学基金会(NSF)工程研究中心组织HAND HAND (通过灵巧性实现人体增强)执行委员会,他表示,中国的竞争优势不仅限于人形机器人领域,并援引该国长期以来对 工业自动化的投资。
他说:“机器人零部件供应链的本地化,也使中国机器人公司能够比依赖全球供应商网络的北美或欧洲同行更快地迭代并改进其设计。中国的速度优势意味着,即便当前中国技术落后于全球领先者,也能迅速迎头赶上。”
然而,第三方供应商与机械手内部自主研发之间的区分并非绝对,Sui表示,随着市场发展,这种差异可能变得不那么重要。
她说:“我们正看到越来越多的中国成人形机器人公司为实现更好集成与更低成本而自主研发机械手。我们预计,随着市场成熟,内部研发与第三方供应将共存。”
两种策略
ABI Research分析师George Chowdhury表示,对两大市场的比较在某种程度上具有任意性。
他说:“这一区分比该问题所暗示的更简单。西方供应商专注于为商业问题创造可行解决方案,而制造商则严密保护其知识产权(IP),包括机械手,因为这是其竞争优势,若想持续获得融资,就必须维持这一优势。”
他称,相比之下,中国公司专注于以最高产量、最低成本销售硬件。
他说:“中国供应商受到保护;他们不遵循市场规则,因为他们无需如此。他们唯一关心的是彼此竞争并赢得下一轮补贴,而衡量其表现的指标之一正是出货量。如果制造复杂机械手能助其提升出货量,他们便会优先考虑这一点。”
与此同时,今年7月,美国实施了 对中国机器人的进口禁令 及机器人零部件进口禁令。
灵巧性优于自由度(DOF)
随着人形机器人进入制造业,企业正更青睐可靠性与任务适配性,而非单纯的自由度数量。SAG发现,尽管人形机器人整体出货量快速增长,但具备六个或更多主动自由度的机械手在今年上半年采用率却出现下降,因为许多早期工业任务并不需要如此高的灵巧性。
Sui表示:“我们正看到机器人零部件朝着更低成本、更小尺寸、更轻重量及更好集成方向演进,同时提升性能与可靠性。具体到灵巧机械手,更多自由度并非总是更好,不同应用场景对灵巧性的要求也各不相同。”
她补充道:“我们预计零部件开发将日益由应用驱动,而非由规格驱动。”
Chowdhury表示,机械手可能并非决定市场主导地位的竞争焦点。
他说:“真正将使人形机器人脱颖而出并成为一项可行技术的,是其‘大脑’——即这些机器人基础模型:视觉-语言-动作(VLAs)视觉-语言-动作 模型以及世界模型,它们使机器人能在全新且未知的情境中执行通用任务。这极其困难,也是整个市场的核心所在。”
但他补充称,这一情况可能随机器人离开工厂车间而改变。
他说:“如果我们希望将该技术推向家庭等新应用场景与新环境,力反馈与触觉感知将变得极为重要。”
由于这些更复杂的应用场景正是西方公司开始探索的方向,市场对高度集成化、定制化机械手的偏好可能成为其优势。
JOTO 企业落地观察
- 对企业部署而言,中国高性价比、即插即用的第三方灵巧手加速了人形机器人OEM的样机迭代与产线集成,但其通用性可能制约在非结构化场景(如家庭服务)中的任务鲁棒性,企业需权衡采购效率与长期场景扩展成本。
- 对智能体工程而言,文中指出‘大脑’(VLAs与世界模型)才是人形机器人通用能力的核心瓶颈,这意味着智能体架构设计应优先强化感知-决策-动作闭环的协同验证,而非单纯堆叠执行器自由度,硬件选型需服务于端到端任务链路验证。
- 对FDE落地而言,中美在机械手策略上的分化(标准化供应 vs. IP封闭定制)映射出不同产业阶段的AI转型路径:中国依托制造生态快速规模化,西方聚焦高壁垒场景反向定义硬件,这提示FDE项目需按行业确定性分级——制造业可借力国产模组降本,而医疗/家庭等新场景则需预留定制化接口与触觉反馈扩展能力。
立即咨询 JOTO
JOTO 提供覆盖企业智能体规划与搭建、AI 平台私有化部署、RAG 知识工程、AI 安全治理、FDE 驻场共创及持续运营优化的全周期 AI 落地服务,帮助企业把验证中的 AI 能力转化为安全、可控、可持续迭代的生产力。 联系 JOTO 获取 AI 落地咨询
想把这些做法用到你的业务里?
留下你的场景和痛点,我们帮你判断从哪一步开始。
联系我们