AI眼镜,找寻下一个隘口
2026年第二季度国内智能眼镜出货量同比下降8.0%,首次出现负增长,而全球市场增速达35.3%。行业正从狂热供给转向务实退守:雷鸟iO砍掉摄像头与扬声器专注近眼显示,XREAL回归屏幕自由叙事,Rokid等切入车载、会议、无障碍等垂直场景。当前厂商将筹码押向Personal Agent,但端侧算力、续航、延迟与用户真实使用率(AI功能长期使用率不足6%)构成硬约束。
今年以来,AI眼镜似乎撞上了第一堵墙。
IDC数据显示,2026年第二季度,国内智能眼镜出货约61.1万台,同比下降8.0%,是这条赛道狂飙以来的首次负增长。而同一时间,全球市场还在以35.3%的速度飞驰。
海外热火朝天,国内先打了个寒颤。
在此之前,没有哪个品类,比AI眼镜更相信自己会是“下一代手机”;也没有哪个品类,被这份相信,绊得如此之狠。
厂商为其All in,资本为其扎堆,发布会一场接一场,仿佛AI眼镜取代手机只是时间问题。可热闹全在供给端,需求端却显得有些不温不火,天天把眼镜戴出门的,似乎翻来覆去就是那批喜欢技术、乐于尝鲜的人。
品牌一年比一年多,新品一副接一副,但用户圈层并没有迎来爆发——AI眼镜太多,极客似乎快不够用了。
于是,曾经把“人人都戴”挂在嘴边的玩家,开始了一场集体后撤:有些玩家秉持着减法,试图把产品做回普通眼镜;有些玩家则一头扎进了车载、翻译、会议、无障碍等窄缝。
减法和窄缝能让行业活下来,却喂不饱他们对入口的胃口。在此背景下,这批玩家一边退守,一边又把筹码,悄悄压在了Personal Agent身上。
从撞墙、退守,再到当下的反攻,前两幕戏已渐渐落幕,而第三幕,似乎才刚开场。
撞墙:AI眼镜太多,极客快不够用了
尽管单季数据受新品发布、上市节奏影响,可能出现短期波动;仅凭一个季度的下滑,就给行业判刑也不公平。
但一个被寄予高增长预期的赛道,在厂商密集发布、营销不断加码的当口,作为基本盘的中国市场却不增反降,终究透着一股虚火的意味。
从产品侧来看,扩张确实有目共睹。两年里,AI眼镜重量从五十克压到三十几克,芯片从一颗堆到两三颗,功能从十几个堆到两百多个。
这场狂热的一大催化剂,是资本。
投资人对“入口”两个字向来饥渴,也愿意为一个尚未兑现的未来提前下注;但掏钱的消费者却冷静得多,他们打量产品,至今用的还是普通消费电子的标准。
品类早期,先把钱备足、把身位卡住,虽是一种活法,但问题在于,AI眼镜上游高度成熟,主控、光波导、传感器方案高度雷同,除了极少数有真正自研能力的玩家,品牌之间真正能拉开差距的地方并不算多。
所谓百镜大战,打到消费者眼前,只剩配件、功能的排列组合,以及定价单上的彼此试探。
从需求侧来看,愿意天天把AI眼镜戴出门的,翻来覆去就是同一批人,即科技极客、数码博主、硬件发烧友。
艾媒咨询数据显示,AI眼镜的主要消费者是AI爱好者和科技尝鲜派,分别占比32.5%和32.2%,合计约65%。
这群人非但不吝啬,反而最舍得掏钱,碰上新品就手痒,有人手上同时囤着好几副,有人出掉旧的、再买新的。
但这一小撮人,并不能代表普罗大众。
产品思维里有个原则,叫“防呆”,即设计时默认用户是“傻子”,不要求用户读透说明书,也能用好产品。越是成功的大众产品,越敢把用户想得“笨”,让操作尽可能符合直觉。
按这个标准看,很多所谓的AI眼镜,几乎是个反面教材。
一位从业者告诉光子星球,此前的产品,配重和框型默认照着男性的头做,头型更窄、对重量更敏感的女生,基本被排除在外,出现“割耳”等问题。直到厂商们逐渐意识到了这个问题,才纷纷在后续产品里添加镜腿角度调节的功能。
XREAL创始人徐驰,也曾在一次采访中表示,很多国内厂商并不“专业”,对一个复杂硬件品类缺乏足够的耐心与尊重——看到前沿玩家拿出了产品,便迅速跟进、拆解、复刻,再用供应链组合把产品“实现”出来,但实际上对底层问题的理解并不深。
而就现阶段AI眼镜高企的退货率来看,AI眼镜的整体体验仍不够厚重。
尽管很多发烧友,享受着参与改善一项新技术的乐趣,主动为找BUG、想场景、提反馈,但大众没有这个耐心,也没有这个义务。他们要的是开箱即用、不用伺候的产品,一旦产品需要其主动适应、容忍失误、还得自己找理由戴上,他的选择往往很简单——不戴。
资本催熟的供给,撞上还没打开的需求,这样的繁荣,自然撑不起“下一代手机”的分量。
极客这口井见底,第一堵墙也就竖在了所有厂商面前。
退守:大入口,先做小生意
撞墙之后,行业做了一件诚实的事,悄悄把目标人群,从“所有人”改成了“某一类人”。曾经张口闭口下一代手机,如今退回去,老老实实地做垂直人群、场景的专用工具。
这是被现实逼出来的清醒。
退守的路径,归结起来有两条,一条往产品上做减法,一条往场景里做垂直。
出货第一的雷鸟,在其雷鸟iO上动了最狠的两刀,把摄像头和扬声器都砍了,显示退回单绿色,整机压到34克。
对很多用户而言,摄像头、扬声器都是AI眼镜的标配,少了就不完整。雷鸟iO发布时,社交媒体上很多用户因此被劝退,嫌弃其“阉割”。
尽管如此,雷鸟iO还是卖爆了。
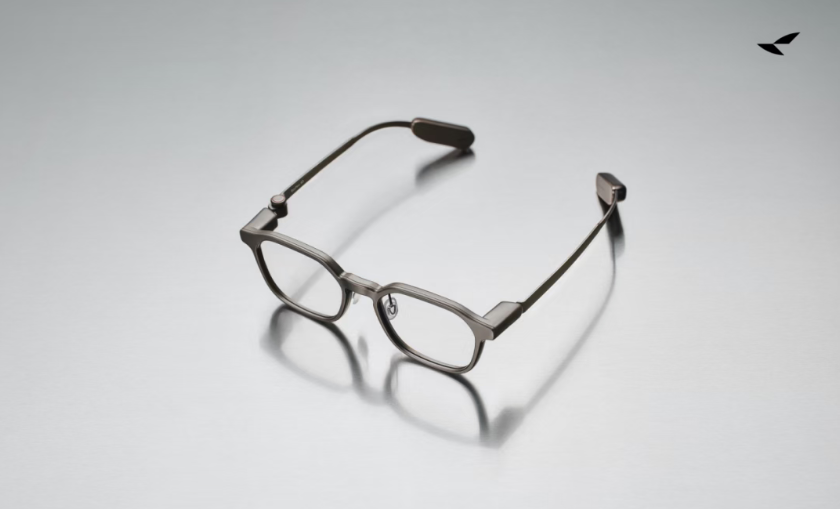
逻辑很简单,即承认它首先得是一副眼镜,再谈别的。而扬声器这块,TWS耳机比它做得更好;摄像头方面,多模态还没到能把第一视角真正用起来的地步。这两样占着重量和成本,却不在自己的主场。真正属于眼前这两块玻璃的,只有近眼显示。
砍完之后,筹码反而清晰了,即显示、麦克风、AI。
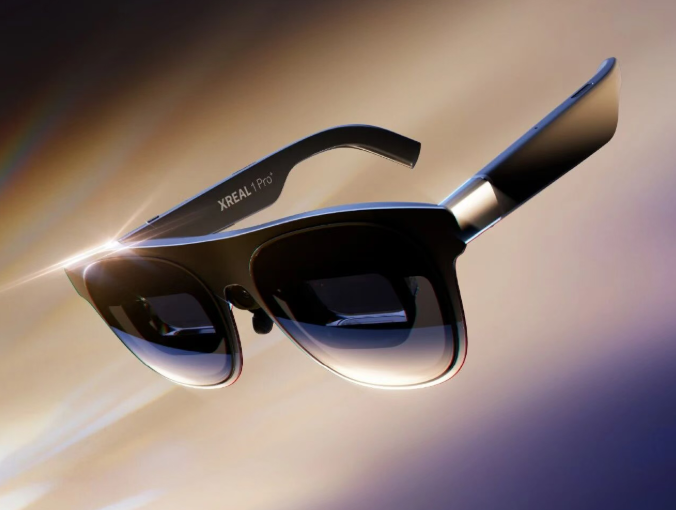
XREAL则做了另一种减法。它不急着让用户接受一个取代手机的未来,而是把XR收回到一个古老得多的需求上,即人总是需要一块屏幕,只是这块屏幕还不够自由。
家里放不下投影仪,戴上眼镜就是一块巨幕;出差、旅行,熟悉的画面随身带走。其逻辑,是把原本钉在客厅里的需求,从固定的空间里松绑。故事不性感,却更像消费电子该有的样子。
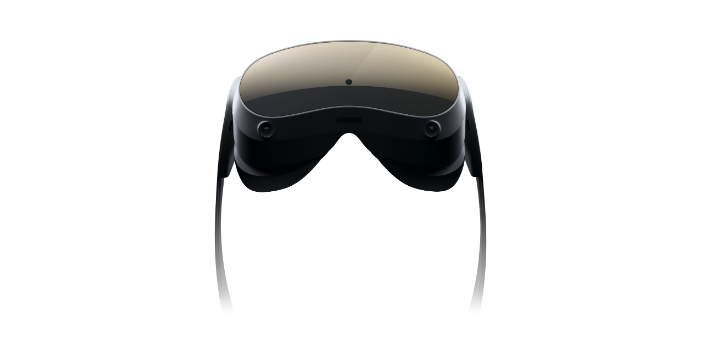
一位XR从业者的体会是,近眼显示恰好踩在这个品类最朴素的起点上:“很多人买Vision Pro之前,幻想自己在里面健身、做三维设计,等真买回来,绝大多数时候还是把它当外接屏办公,或者干脆看片。”
第二条,是往手机够不着的缝隙里钻。
通用场景看似宏大,实则全在手机厂商的射程之内,创业公司硬碰硬,半点胜算没有。能落脚的,是那些双手腾不出、感官有缺口或者手机很难适配的地方。
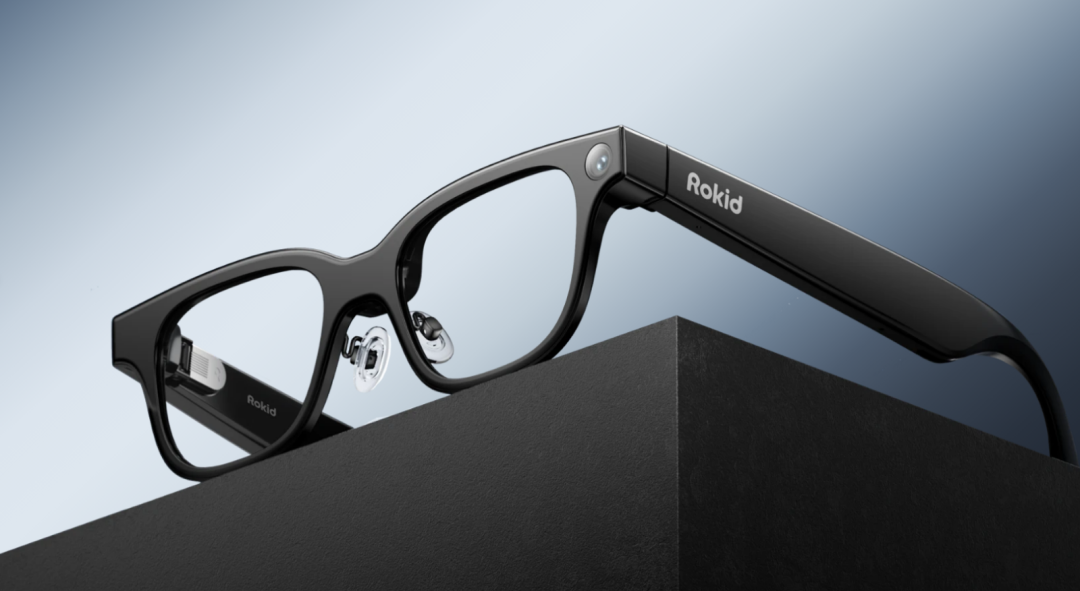
于是玩家们各找各的缝。Rokid钻进车里,和广汽联手把导航、车况投进驾驶视野,又接上腾讯WorkBuddy、微信支付,咬住通勤和办公;纳米盒扎进课堂,主打课堂笔记、抗遗忘背词;亮亮视野深耕会议同传和听障辅助,一套系统,顶下了一屋子同传设备。
Rokid创始人、CEO祝铭明曾说过:“很多人买眼镜已经不再是买眼镜,而是买能力,就像很多人买Switch就是为了玩塞尔达。”
这意味着,玩家们似乎暂时放下了“无所不能”的执念,转而追求“缺一不可”,即一副眼镜只要在实时翻译、提词、无障碍字幕这种场景里做到不可替代,就能俘获第一批大众用户。
还有一种退守更彻底,干脆不争用户,转头去往数采赛道,去给另一个风口当“铲子”。
眼下,具身智能颇为稀缺的,是能看懂人类怎么干活的第一视角数据。而眼镜恰好长在人眼位置,基于此,渐渐有玩家把给人戴的终端,改造成给机器人喂数据的“眼镜”。
比如PICO在GTC上,接入英伟达Isaac Teleop架构,PICO 4 Ultra能直接录制第一人称操作数据;小派则与高校共建具身数据平台,并拿到智元旗下觅蜂科技的战略投资。
这意味着,面对那道横在极客和大众之间的鸿沟,玩家们选择绕开它,即不与主流市场硬刚,直接跳到鸿沟对岸的一个个利基市场里,先活下来。
这在商业上是务实的,产品复购、黏性和口碑,都比泛泛的“极客玩具”扎实得多。但选择退守,亦将背负对应的代价。毕竟,一旦AI眼镜把自己定位成“垂直场景的工具”,就等于主动放弃了“下一代计算入口”的叙事。
一副更好用的助听器、提词器、点单器,能让行业活下去,却不能点燃行业。于是,所有不甘心只做工具的人,都得再找一面新的旗帜。
反攻:新的故事,旧的难题
退到墙角,行业把为数不多的筹码,押给了Personal Agent。
今年9月,Meta发布Muse后不久,其便宣布将Muse接入自家AI眼镜。10月,紧跟Meta,阿里千问亦在硬件发布会上,将包括AI眼镜在内的AI穿戴视为Personal Agent在物理世界的延伸。
这是少数能把眼镜从“功能集合”抬回“智能入口”的锚点,也是不甘心只做工具的AI眼镜玩家,重塑叙事时,难得的机会。
AI眼镜在Personal Agent时代的一大优势,是“在场”。
Agent要懂你、替你办事,前提是它得持续地感知你、理解你。手机在口袋里,要用户主动掏出记录,它所看到的,是用户愿意让它看到的那部分;能持续贴在第一视角上,同步地看、同步地听、同步记录,给Agent喂上这口最稀缺的饭的,只有眼镜。
除了Personal Agent,AI眼镜攒了三年也没攒够的应用生态,亦撞上了上一轮AI叙事热点——AI Coding。
在此之前,没有开发者愿意为了这么小的盘子做App。一位XR应用创业者告诉光子星球,相比硬件,这几年XR应用侧的融资一直处在低迷状态。
但随着AI Coding愈发成熟、门槛降低,个性化应用势必将同AI眼镜展开一轮“亲密接触”。
据光子星球了解,目前已有头部厂商,尝试在下一代产品中加入AI Coding能力。而Rokid,在今年9月上线的AIUI Studio,解决的亦是同一件事。
不过,叙事归叙事,就产品而言,AI眼镜究竟应该如何生长,目前仍悬而未决。
雷鸟创新CEO李宏伟曾给过一个数字,即所谓的AI功能,长期使用率不到6%。Meta本该是这套逻辑的标杆案例,结果却也混成了反面教材。
据Meta可穿戴副总裁Alex Himel此前透露,用户戴眼镜的时间里,只有约10%在用智能功能,剩下九成,是冲着外观和重量把它当普通眼镜戴。长期佩戴的用户也发现,纯AI问答是新鲜感退得最快的部分,头一个月还主动问,半年后宁可掏手机。
另一方面,愿景成立是一回事,眼镜受不受得起是另一回事。
Personal Agent试图实现的“全天智能”,和眼镜赖以成立的“全天佩戴”,在今天AI眼镜的硬件条件下,实现难度都比较高。
眼镜为了戴在脸上,重量、体积、散热、电池全被压到极限,能塞进的,本就是手机或手表芯片降规格后的版本。端侧那点算力,只够跑唤醒、识别这类轻活,跑不动一个要实时理解画面和声音、还要做推理的智能体。
端侧跑不动,就上云。可音视频先上传、结果再传回,延迟、网络环境、Token成本,每一项都得有人买单。
电量亦然。Personal Agent的前提是Always-On,眼镜恰恰是最不允许Always-On的终端。若AI、录音和拍摄火力全开,一两个小时电量就会见底。换电、随身带充电盒固然算得上解法,但仍无法支撑高频使用。
工程的世界里,没有死局,有的是绕开死局的路。一颗几毫瓦的协处理器,或许就能让眼镜始终睁着半只眼,让Agent维持“在场”。
只是,上一轮关于重量、光学、设计和应用的打磨还未收官,围绕Agent的新一轮探索,却已经开场。这意味着,厂商们注定要在一副“还不够好”的眼镜上,去追一个“尚未成熟”的Agent——通往终局之路,依然道阻且长。
JOTO 企业落地观察
- AI眼镜的“在场”特性,对企业部署Personal Agent构成关键能力补足——当员工在产线巡检、远程协作或现场服务时,眼镜提供的第一视角连续感知,可成为企业级Agent最真实的上下文输入源,但需配套构建低延迟音视频流处理与边缘-云协同推理架构。
- 当前AI眼镜在垂直场景(如会议同传、无障碍辅助)的落地,本质是RAG知识工程的轻量化实践:将结构化业务规则、术语库、流程文档嵌入端侧轻模型,实现离线可用。这对企业知识沉淀方式提出新要求——需从文档中心转向“可嵌入、可触发、可验证”的原子化知识单元。
- 厂商退守“小生意”的策略,映射出企业AI落地的典型路径:不强求通用智能体,而是聚焦高频、高价值、高确定性任务(如实时翻译、提词、工单生成),以单点突破建立可信度。这对FDE驻场共创提出明确导向——需优先识别并封装此类“不可替代场景”的完整执行链路。
- AI眼镜硬件受限导致的端侧算力瓶颈,倒逼企业重新评估AI安全治理边界:当敏感操作(如设备控制、审批确认)必须依赖本地模型响应时,“端侧可信执行环境+最小必要云端协同”的混合架构将成为刚需,而非可选项。
立即咨询 JOTO
JOTO 提供覆盖企业智能体规划与搭建、AI 平台私有化部署、RAG 知识工程、AI 安全治理、FDE 驻场共创及持续运营优化的全周期 AI 落地服务,帮助企业把验证中的 AI 能力转化为安全、可控、可持续迭代的生产力。 联系 JOTO 获取 AI 落地咨询
想把这些做法用到你的业务里?
留下你的场景和痛点,我们帮你判断从哪一步开始。
联系我们